اطلاعیه شماره 27 سازمان امور مالیاتی کشور | افزایش نرخ مالیات بر ارزش افزوده سال 1403
بر اساس اطلاعیه سازمان امور مالیاتی، نرخ مالیات بر ارزش افزوده سال 1403 با افزایش یک درصدی به 10 درصد رسیده است. مودیان مشمول موظفند این نرخ را از ابتدای سال 1403 در صورتحسابهای خود اعمال کنند. کالاهای خاص ماده 26 از این قاعده مستثنی هستند و درآمد حاصل از آن صرف متناسبسازی حقوق بازنشستگان میشود.
افزایش نرخ مالیات بر ارزش افزوده سال 1403
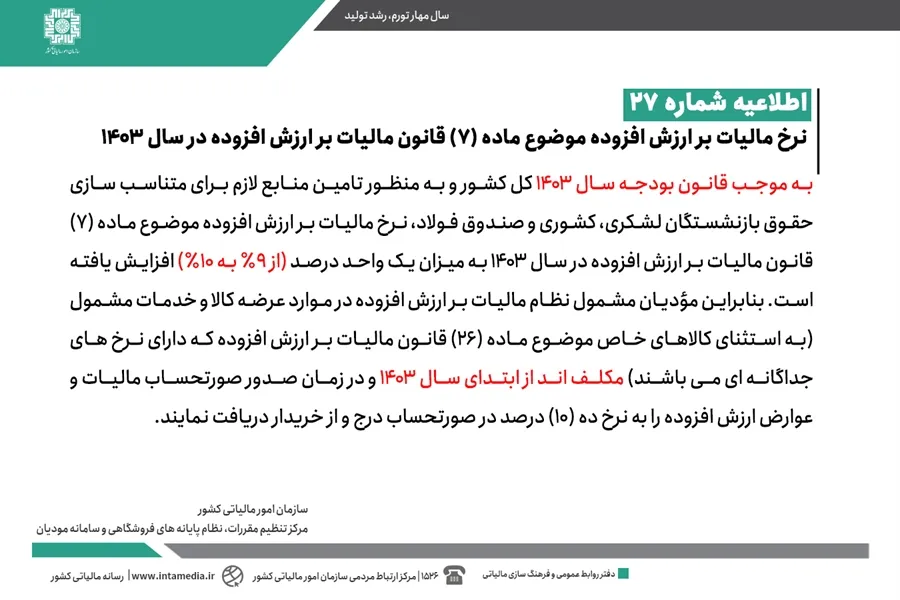
بر اساس جدیدترین ابلاغیه سازمان امور مالیاتی کشور، افزایش نرخ مالیات بر ارزش افزوده سال 1403 به میزان یک واحد درصد اعمال شده و تمامی فعالان اقتصادی مشمول مکلف به اجرای آن در معاملات خود هستند.
در یک نگاه
- افزایش نرخ عمومی مالیات بر ارزش افزوده از 9 درصد به 10 درصد در سال 1403.
- تامین منابع مالی لازم جهت متناسبسازی حقوق بازنشستگان لشکری، کشوری و صندوق فولاد.
- مستثنی شدن کالاهای خاص موضوع ماده (26) قانون مالیات بر ارزش افزوده از این افزایش نرخ.
- تکلیف قانونی مودیان به درج نرخ 10 درصد در صورتحسابهای صادره و وصول آن از خریداران از ابتدای سال 1403.
جزئیات تغییرات قانون بودجه و نرخ جدید مالیات بر ارزش افزوده
به موجب قانون بودجه سال 1403 کل کشور، تصمیمات جدیدی در خصوص متناسبسازی حقوق بازنشستگان اتخاذ شده است. برای تامین منابع مالی این طرح، افزایش نرخ مالیات بر ارزش افزوده سال 1403 تصویب و اجرایی گردید.
نرخ عمومی مالیات بر ارزش افزوده که پیش از این به موجب ماده (7) قانون مالیات بر ارزش افزوده معادل 9 درصد بود، با افزایش یک واحد درصدی به 10 درصد تغییر یافته است.
این قانون از ابتدای سال 1403 لازمالاجرا بوده و مودیان مکلف هستند در زمان صدور هرگونه صورتحساب برای عرضه کالا و خدمات مشمول، نرخ جدید را اعمال کنند.
دامنه شمول نرخ جدید و استثنائات قانونی آن
تغییرات اعمال شده در قانون بودجه، تمامی فعالان اقتصادی مشمول نظام مالیات بر ارزش افزوده را تحت تاثیر قرار میدهد و آنان باید محاسبات مالی خود را بر اساس نرخ ده (10) درصد انجام دهند.
این نرخ جدید برای تمامی کالاها و خدمات مشمول اعمال میشود؛ با این حال، قانونگذار استثنائاتی را برای برخی گروههای کالایی در نظر گرفته است.
کالاهای خاص موضوع ماده (26) قانون مالیات بر ارزش افزوده که دارای نرخهای جداگانه و مصوب خود هستند، مشمول این افزایش یک درصدی نبوده و کماکان با نرخهای قبلی خود محاسبه میشوند.
مقایسه نرخهای مالیاتی در سال 1403
برای درک بهتر تغییرات ایجاد شده در محاسبات مالیاتی سال 1403، جدول زیر تفاوت میان نرخهای قدیم و جدید را نشان میدهد:
| موضوع | نرخ قبلی (ماده 7) | نرخ جدید (سال 1403) | استثنائات قانونی |
|---|---|---|---|
| کالاها و خدمات عمومی مشمول | 9 درصد | 10 درصد | کالاهای خاص موضوع ماده 26 |
| کالاهای خاص موضوع ماده 26 | نرخهای اختصاصی مقرر | بدون تغییر (نرخ جداگانه) | تابع مقررات اختصاصی ماده 26 |
تکالیف قانونی مودیان در صدور صورتحساب
مودیان باید سیستمهای نرمافزاری و حسابداری خود را برای اعمال نرخ جدید بروزرسانی کرده و اطمینان حاصل کنند که محاسبات بر اساس نرخ 10 درصد صورت میگیرد.
وصول مالیات بر ارزش افزوده با نرخ جدید برای تمامی معاملات کالا و خدمات مشمول الزامی است و وجوه دریافتی باید طبق مواعد مقرر به سازمان امور مالیاتی پرداخت شود.
سوالات متداول
1. علت افزایش نرخ مالیات بر ارزش افزوده در سال 1403 چیست؟
این افزایش نرخ به موجب قانون بودجه سال 1403 کل کشور و با هدف تامین منابع مالی لازم برای متناسبسازی حقوق بازنشستگان کشوری، لشکری و صندوق فولاد تصویب شده است.
2. آیا نرخ مالیات بر ارزش افزوده کالاهای خاص موضوع ماده 26 نیز افزایش یافته است؟
خیر، کالاهای خاص موضوع ماده (26) قانون مالیات بر ارزش افزوده مشمول این قانون نبوده و نرخهای جداگانه و اختصاصی خود را دارند.
3. مودیان مالیاتی از چه زمانی مکلف به اعمال نرخ جدید در صورتحسابها هستند؟
مودیان مشمول مکلف هستند از ابتدای سال 1403 در زمان صدور صورتحساب، مالیات و عوارض را با نرخ ده (10) درصد محاسبه و از خریداران دریافت کنند.
جمعبندی
با توجه به ابلاغیه شماره 27 سازمان امور مالیاتی کشور، افزایش نرخ مالیات بر ارزش افزوده سال 1403 به میزان ده (10) درصد برای تمامی عرضه کالا و خدمات مشمول (به جز موارد استثنا شده در ماده 26) اعمال شده است. مودیان محترم موظفند جهت رعایت قوانین بودجه سال جاری، این تغییرات را به صورت دقیق در صورتحسابهای خود اعمال کنند.